
ISTILAH Credit union (CU) mungkin tidak terlalu populer dalam industri keuangan. Namun demikian, credit union merupakan salah satu jenis lembaga keuangan yang tersebar di berbagai negara dan melayani masyarakat luas.
Data World Council of Credit Unions (WOCCU) 2021 menyebutkan, terdapat lebih dari 88 ribu CU yang tersebar di 118 negara dan melayani lebih dari 390 juta anggota. Lebih hebatnya lagi, CU merupakan salah satu lembaga keuangan yang dikenal luas sebagai lembaga keuangan yang berperan dalam mengurangi kemiskinan dan meningkatkan taraf hidup anggotanya.
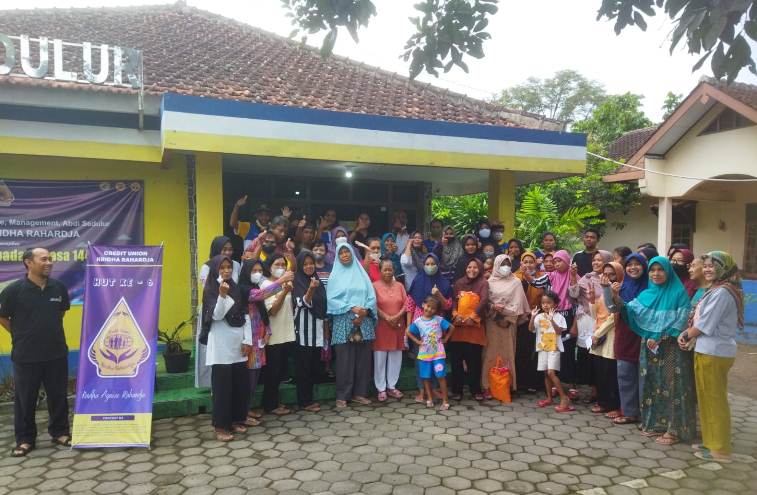
Dalam konteks Indonesia, sejak tahun 1970-an, CU banyak berkembang di lingkungan Gereja Indonesia dan menjadi sarana pemberdayaan ekonomi rumah tangga. CU didukung oleh Gereja Katolik karena diyakini mampu menciptakan sistem ekonomi yang berkeadilan serta selaras dengan Ajaran Sosial Gereja (ASG) seperti solidaritas, kepedulian terhadap yang membutuhkan, dan penciptaan kebaikan bersama.
Persoalannya, mewujudkan credit union yang memberdayakan dan berdampak untuk menciptakan kesejahteraan anggota bukan hal yang mudah. Hal ini tidak sama dengan sekadar menyediakan layanan keuangan (misalnya: aktivitas simpan pinjam) saja.
Pengembangan CU harus didasari prinsip-prinsip pemberdayaan dan pengelolaan usaha yang kuat. Kurangnya perhatian terhadap prinsip pengembangan tersebut membuat CU harus bersaing ketat dengan lembaga keuangan modern lain, kehilangan jati diri, dan akhirnya kalah.
Setidaknya ada 3 prasyarat yang perlu dipenuhi agar CU mampu memberdayakan dan berdampak terhadap kesejahteraan anggota, yaitu pertama, CU berkembang sesuai dengan misi dan nilai-nilai credit union yang teraktualisasi dalam pengelolaan organisasinya. Kedua, CU menyediakan layanan yang sesuai dengan kebutuhan anggotanya. Dan ketiga, CU perlu mengedepankan orientasi keberlanjutannya, baik dari sisi organisasi maupun keuangannya.
Terkait prasyarat pertama, CU perlu senantiasa memegang misi dan menghidupi nilai-nilai utamanya. Misi organisasi dapat dimaknai sebagai alasan utama kenapa organisasi ada. Sementara itu, nilai adalah keyakinan yang dianggap benar atau diperjuangkan.
Dalam konteks Credit Union, CU ada untuk menjadi wadah untuk meningkatkan kualitas hidup anggota (dan keluarganya). Kualitas hidup anggota perlu dipahami secara luas, bukan hanya berupa peningkatan pada bidang kehidupan ekonomi saja. Namun juga non-ekonomi seperti pendidikan, kesehatan, kehidupan sosial, dan aspek kesejahteraan lainnya.
Capaian pada bidang ekonomi (seperti peningkatan tabungan, akses kredit, pendapatan, kekayaan) menjadi pijakan awal untuk mewujudkan aspek kesejahteraan lainnya (seperti mampu menyekolahkan anak sampai tingkat pendidikan tinggi, memiliki pola hidup sehat, dan hidup harmonis dalam keluarga).
Selanjutnya, nilai-nilai utama yang perlu dihidupi CU adalah pendidikan, keswadayaan, dan solidaritas. Pendidikan dapat diartikan secara longgar sebagai berbagai bentuk aktivitas yang dapat meningkatkan pengetahuan, kompetensi dan keterampilan manusia dalam CU. Manusia disini bukan hanya pimpinan atau staf CU, namun juga anggotanya.
Pendidikan bagi anggota di CU biasanya berupa: (1) Pengenalan organisasi credit union, perilaku ber-credit union, serta produk layanan koperasi. (2) Pelatihan literasi keuangan. Dan (3) Pelatihan pengembangan usaha.
Sementara itu pendidikan untuk staf, pengurus, dan pengawas CU terdiri dari berbagai jenis pendidikan dan pelatihan pengelolaan dan pengawasan organisasi. Pendidikan CU perlu dilakukan secara rutin dan penyelenggaranya tidak harus selalu pihak eksternal (bisa dari anggota CU sendiri yang memiliki kompetensi materi yang dipelajari).
Swadaya dapat diartikan sebagai kemampuan untuk mandiri. Artinya, CU menjalankan usahanya dengan sumber daya yang dimiliki oleh anggota. Ini berarti, CU tidak bergantung pada pihak luar.
Salah satu prakteknya adalah pinjaman yang disalurkan kepada anggota yang membutuhkan bersumber dari dana yang dikumpulkan dari anggota yang memiliki kelebihan dana (bukan sumber pendanaan lain). Selain itu itu, keputusan yang dibuat oleh CU merupakan hasil dari pemikiran dan kesepakatan anggota, bukan pihak eksternal.
Selanjutnya, solidaritas dapat dimaknai sebagai sikap dan perilaku senasib dan sepenanggungan dalam mencapai kesejahteraan bersama. Dalam hal ini, CU memiliki anggota-anggota yang merasa sebagai satu keluarga dimana CU adalah miliknya. Oleh karena itu, CU sebagai milik bersama tersebut perlu dijaga dan dikembangkan bersama dan masing-masing anggota mengkontribusikan kemampuannya untuk kebaikan dan perkembangan CU (misalkan dengan aktif mengamati perkembangan kinerja, hadir dan memberikan ide saat pertemuan, aktif menabung, aktif meminjam, menjadi fasilitator pelatihan, atau menjadi aktivis).
Selain itu, sebagai satu keluarga, anggota satu dan anggota lainnya diharapkan saling membantu (setidaknya dalam hal yang paling sederhana adalah memenuhi kewajiban pembayaran angsuran sehingga uang yang dikembalikan bisa digunakan untuk membantu anggota lainnya).
Terkait prasyarat kedua, CU perlu menyediakan layanan keuangan yang sesuai dengan kebutuhan anggotanya. Sebagai salah satu lembaga keuangan yang memiliki misi sosial, sebaiknya CU perlu menyediakan layanan keuangan yang diintegrasikan dengan layanan intermediasi usaha, layanan intermediasi sosial, dan layanan sosial.
Usaha utama CU memang layanan keuangan (seperti simpan-pinjam, transfer, pembayaran, dan lain-lain). Usaha inilah yang menghasilkan profit (profit centre) bagi CU. Meskipun demikian, untuk memastikan anggota CU mampu menjalankan usahanya dengan baik, setidaknya CU juga perlu melakukan upaya untuk meningkatkan kemampuan anggota untuk mengembangkan bisnisnya dengan keterampilan strategik untuk mengelola bisnis (membangun rencana dan evaluasi bisnis) serta keterampilan teknis untuk menciptakan produk yang inovatif dan kompetitif.
Kemudian, untuk menopang penciptaan fungsi kesejahteraan lainnya, CU juga perlu menjadi sarana untuk mendorong peningkatan kemampuan anggota untuk memiliki keberanian dan kepercayaan diri untuk tampil dan berperan dalam arena sosial (misalnya melalui forum-forum partisipatif dan pertemuan pemberdayaan kelompok anggota). Hal ini karena kesejahteraan tercapai ketika orang mendapatkan akses masuk ke arena sosial.
Selanjutnya, sebagai bentuk solidaritas untuk membantu anggota lain yang membutuhkan, CU dimungkinkan menyediakan layanan penunjang kesejahteraan, misalnya santunan duka dan santunan rawat inap dan bantuan lainnya untuk mendukung anggota keluar dari kesulitannya. Meskipun demikian, penyediaan berbagai jenis produk tersebut perlu senantiasa dievaluasi relevansinya dalam memenuhi kebutuhan dan mewujudkan kesejahteraan anggota.
Terkait dengan prasyarat ketiga, keberlanjutan CU bisa ditinjau dari keberlanjutan dari sisi organisasi maupun keuangan. Keduanya saling menopang keberlanjutan CU.
Keberlanjutan dari sisi organisasi dapat dimaknai sebagai perlunya CU untuk memiliki struktur organisasi yang jelas fungsi dan pembagian tugasnya. Keberlanjutan organisasi CU dikarakteristikan dengan ketersediaan pedoman operasional (termasuk sistem insentif dan punishment) yang dipahami oleh pelaksana maupun sebagian besar anggota CU.
Selain itu keberlanjutan organisasi juga ditunjukkan dengan adanya aktivitas perencanaan dan evaluasi yang rutin (misalnya melakukan strategic planning, business planning, dan monitoring evaluasi berkala di berbagai level pengelolaan).
Dengan adanya sistem kerja yang jelas, terencana dan terevaluasi, maka CU tidak harus tergantung pada figur tertentu untuk berkembang dan senantiasa melakukan pengembangan dari waktu ke waktu sebagai prasyarat keberlanjutan.
Sementara itu, terkait dengan keberlanjutan keuangan, CU perlu memiliki kemampuan menutup biaya operasionalnya dengan pendapatan operasionalnya sendiri (bukan dari pendanaan eksternal, hibah, ataupun sumbangan).
Selain itu, untuk menjamin pengembangan dan keberlanjutannya ke depan, CU perlu mengalokasikan sebagian labanya untuk keperluan inovasi dan pengembangan usaha.
Bagi pembaca yang saat ini sudah bergabung dengan CU, silahkan merefleksikan apakah CU Anda merupakan CU yang berpotensi besar meningkatkan kesejahteraan anggotanya. Bagi Anda yang belum mengenal CU, mari bergabung di CU karena CU bukanlah lembaga keuangan biasa dan jadilah insan anggota CU yang mampu mendorong CU yang mewujudkan kesejahteraan bersama.
Dosen Program Studi Ekonomi, Universitas Sanata Dharma