
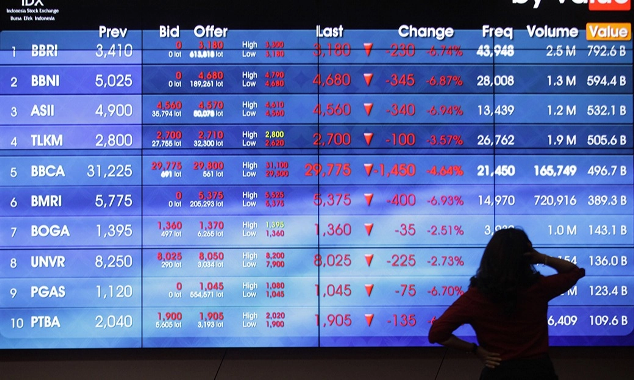
KOREKSI pasar saham Indonesia belakangan ini kerap dibaca dengan kacamata teknis yang sempit, seolah fluktuasi yang terjadi hanyalah residu dari angka, grafik, dan sentimen sesaat. Pembacaan semacam itu terasa terlalu sederhana. Pasar jarang bergejolak tanpa kegelisahan yang mengakar.
Ketika volatilitas muncul beriringan dengan sorotan lembaga internasional serta dinamika di internal otoritas pasar modal, pertanyaan fundamentalnya bergeser. Bukan lagi mengapa harga jatuh, melainkan apa yang sedang malfungsi dalam tata kelola pasar itu sendiri.
Sorotan dari lembaga seperti MSCI dan Moody’s seharusnya dipahami sebagai alarm yang presisi. Penilaian tersebut tidak lahir dari spekulasi, melainkan dari pembacaan atas pola yang berulang, mulai dari konsistensi regulasi, kualitas penegakan aturan, hingga kejernihan tata kelola sebagai fondasi pasar.
Respons pasar domestik yang reaktif terhadap sinyal-sinyal ini mengindikasikan bahwa kepercayaan yang rapuh sebenarnya telah lama terbentuk, hanya menunggu momentum untuk menyingkap keretakannya.
Dalam ekosistem pasar modern, tata kelola tidak pernah berhenti pada tumpukan aturan tertulis. Tata kelola bekerja sebagai relasi kuasa yang nyata antara negara, regulator, emiten, dan pemilik modal. Ketika relasi tersebut timpang, pasar akan melakukan koreksi dengan caranya sendiri, sering kali dengan biaya yang mahal.
Pertanyaan yang jarang diajukan secara jujur adalah sejauh mana pasar modal dikelola demi integritas pasar itu sendiri, dan sejauh mana ia telah bergeser menjadi arena akomodasi kepentingan elite ekonomi dan politik.
Di titik inilah posisi Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) menjadi krusial. Peran keduanya tidak semata ditentukan oleh figur yang memimpin, melainkan oleh kapasitas institusional untuk berdiri di persimpangan antara mandat publik dan tekanan kepentingan. Dalam tata kelola yang sehat, regulator memiliki otoritas moral untuk berkata tidak, bahkan kepada aktor yang paling kuat. Sebaliknya, dalam struktur yang rapuh, energi institusi sering kali terserap pada manajemen reputasi, bukan mitigasi risiko sistemik.
Mundurnya atau pergeseran posisi pimpinan di lembaga resmi pasar modal sering kali dipersepsikan sebagai kegagalan personal. Padahal, dalam kerangka tata kelola yang lebih luas, keputusan tersebut kerap merupakan respons rasional terhadap sistem yang semakin membatasi ruang bertindak secara independen. Fenomena tersebut lebih tepat dipahami sebagai gejala sistemik.
Ketika ruang diskresi menyempit, kompromi menjadi kebiasaan, dan batas antara pengawasan serta pembiaran semakin kabur, menjauh dari pusat kekuasaan kerap menjadi pilihan paling rasional. Bukan karena absennya kompetensi, melainkan karena sistem tidak lagi menyediakan ruang bagi integritas untuk bekerja secara utuh.
Gagasan tentang “membersihkan” pasar dari praktik distorsif juga perlu diletakkan dalam kerangka institusional, bukan semata diskursus moral. Pasar tidak mengenal dikotomi bersih atau kotor. Yang ada hanyalah pasar yang aturannya ditegakkan dan pasar yang aturannya dinegosiasikan.
Jika selama bertahun-tahun saham dengan tata kelola lemah, free float tipis, dan likuiditas semu dibiarkan tumbuh, kondisi tersebut bukanlah kecelakaan teknis. Situasi itu merupakan hasil dari pilihan institusional yang konsisten.
Koreksi pasar yang terjadi hari ini lebih menyerupai konsekuensi yang tertunda. Struktur yang lama ditoleransi akhirnya mencapai titik jenuh. Tanpa peta jalan tata kelola yang jelas dan dikomunikasikan secara transparan, gejolak semacam ini mudah dibaca sebagai kekacauan, bukan sebagai upaya pembenahan.
Pada akhirnya, pertaruhan terbesar bukan sekadar arah IHSG, melainkan legitimasi institusi pasar modal itu sendiri. Tata kelola yang tangguh semestinya mampu menyerap tekanan tanpa menimbulkan kebingungan publik. Pasar membutuhkan sinyal yang konsisten mengenai apa yang ditoleransi dan apa yang akan dihukum. Ketika sinyal tersebut tidak hadir, kekosongan akan diisi oleh rumor, asumsi, dan kepanikan.
Koreksi ini seharusnya menjadi momen refleksi bersama. Pertanyaan kuncinya sederhana tetapi menentukan, apakah tata kelola pasar kita cukup otonom dari intervensi elite, cukup transparan bagi investor, dan cukup berwibawa dalam menegakkan batas. Tanpa perbaikan di titik tersebut, siklus krisis hanya akan berulang. Setiap gejolak akan selalu tampak seperti badai baru, padahal akarnya tetap sama dan tak pernah benar-benar dicabut. Pasar, seperti biasa, tidak menunggu klarifikasi. Pasar hanya merespons realitas struktur yang ada.
(Januari Ayu Fridayani, Dosen Prodi Manajemen Fakultas Ekonomi
Universitas Sanata Dharma)